
e-Dönüşüm Başlangıç Kontrol Listesi
e-Fatura, e-Arşiv, e-İrsaliye, e-Defter ve e-İmza geçişi için adım adım kontrol listesi. Hiçbir adımı atlamadan sürecinizi tamamlayın.
Hazırlayan: Sovuna Editöryal Ekibi · Yayın: · Son güncelleme:
Genel Hazırlık
e-Dönüşüm sürecine başlamadan önce tamamlanması gereken genel hazırlık adımları:
- İşletmenizin hangi e-belge türlerine tabi olduğunu belirleyin
- Mevcut muhasebe/ERP yazılımınızın e-dönüşüm uyumluluğunu kontrol edin
- Mali mühür veya e-imza temin edin (her ikisi de kullanılabilir)
- Entegratör ihtiyacınızı değerlendirin (hacminize bağlı)
- Muhasebeciniziyle koordine edin
e-Belge Türüne Göre Adımlar
e-Fatura Adımları
- 1. GİB e-fatura portalına başvuru
- 2. PK (Posta Kutusu) ve GB (Gönderici Birim) tanımlama
- 3. Yazılım/entegratör entegrasyonu
- 4. Test faturası gönderimi
- 5. Canlıya geçiş
e-Arşiv Fatura Adımları
- 1. e-Fatura başvurusu ile otomatik aktif olur
- 2. e-Arşiv fatura düzenleme arayüzü/yazılımı seçimi
- 3. Fatura tasarım şablonu oluşturma
- 4. İletim yöntemi belirleme (e-posta, link, SMS)
e-İrsaliye Adımları
- 1. GİB e-irsaliye portalına başvuru
- 2. Sevk noktası tanımlama
- 3. Yazılım entegrasyonu (sevkiyat modülü)
- 4. Taşıma senaryosu belirleme
Zorunluluk Kontrolü
e-Dönüşüm uygulamalarına geçiş zorunluluğu, mükellefin türüne ve GİB'in belirlediği kriterlere bağlıdır. Bu kriterler (örneğin brüt satış hasılatı eşikleri) tebliğlerle ve GİB duyurularıyla zaman zaman güncellenir; bu nedenle burada sabit rakam vermiyoruz.
- Genel çerçeve, Vergi Usul Kanunu Genel Tebliği (Sıra No: 509) ve sonraki değişikliklerde yer alır.
- Güncel kapsam için GİB sitesindeki duyurulara ve mevzuat.gov.tr adresindeki metne bakın.
- Zorunlu olmasanız da gönüllü geçiş yapabilirsiniz. Bu karar için e-Fatura rehberimizi okuyabilirsiniz.
- Emin değilseniz mali müşavirinize sorun; sorumluluk mükellefe aittir.
Belge Türüne Göre Hazırlık Özeti
| Belge | Başvuru / kurulum | Dikkat edilecek nokta |
|---|---|---|
| e-Fatura | GİB başvurusu, mali mühür veya e-imza, entegrasyon | Alıcı da e-Fatura mükellefiyse e-Fatura, değilse e-Arşiv kullanılır |
| e-Arşiv Fatura | Arayüz veya yazılım seçimi, şablon, iletim yöntemi | e-Fatura mükellefi olmayan alıcılar için |
| e-İrsaliye | GİB başvurusu, sevk noktası, sevkiyat modülü | Taşıma senaryosuna göre düzenleme |
| e-Defter | Mali mühür/e-imza, defter oluşturma, imzalama | Dönem sonunda berat yüklemesi takvimi izlenmeli |
| e-İmza / Mali mühür | Yetkili kuruluştan temin | Geçerlilik süresi dolmadan yenileyin |
Entegratör Seçimi
Faturaları GİB portalından elle kesmek yerine entegratör kullanacaksanız şunlara bakın:
- GİB tarafından özel entegratör olarak yetkilendirildiğinden emin olun. Güncel liste GİB sitesindedir.
- Mevcut muhasebe veya ERP yazılımınızla hazır entegrasyonun olup olmadığını sorun.
- Fatura hacminize göre fiyatlandırmayı (kontör, paket, abonelik) karşılaştırın.
- Destek kanallarını ve hata durumlarında yanıt süresini sözleşmede yazılı isteyin.
- Sözleşme bitiminde arşivlenmiş belgelerinizi nasıl alacağınızı öğrenin.
Hizmetimiz hakkında bilgi için entegratörlük sayfasına bakabilirsiniz.
Test ve Canlıya Geçiş
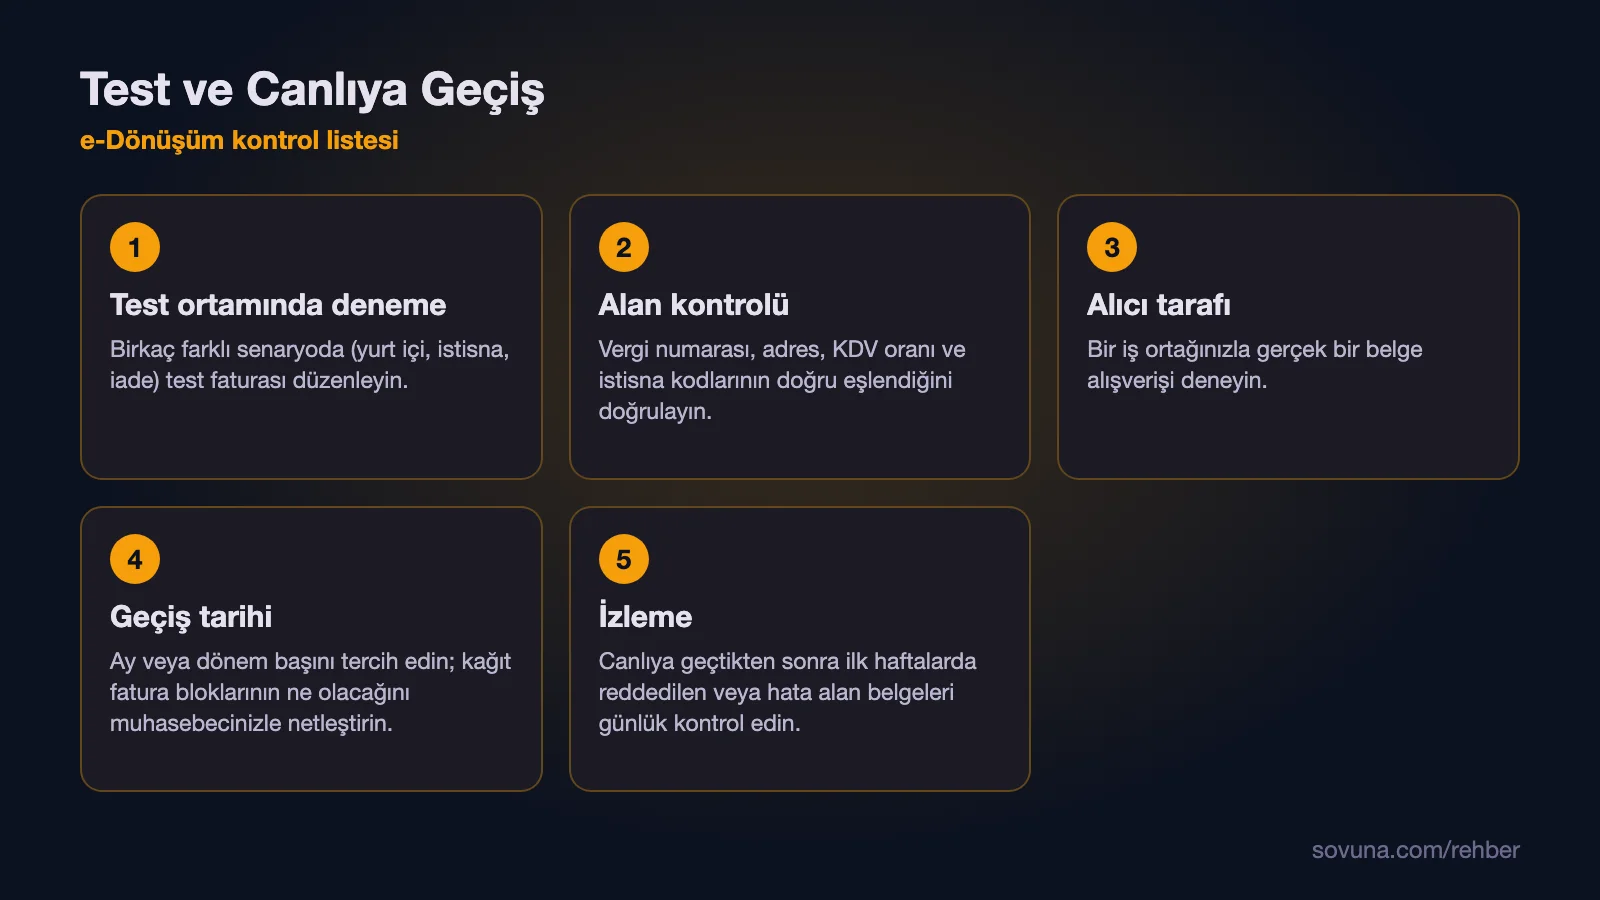
- Test ortamında deneme: Birkaç farklı senaryoda (yurt içi, istisna, iade) test faturası düzenleyin.
- Alan kontrolü: Vergi numarası, adres, KDV oranı ve istisna kodlarının doğru eşlendiğini doğrulayın.
- Alıcı tarafı: Bir iş ortağınızla gerçek bir belge alışverişi deneyin.
- Geçiş tarihi: Ay veya dönem başını tercih edin; kağıt fatura bloklarının ne olacağını muhasebecinizle netleştirin.
- İzleme: Canlıya geçtikten sonra ilk haftalarda reddedilen veya hata alan belgeleri günlük kontrol edin.
Saklama Süreleri
Defter ve belgelerin saklanması konusunda Vergi Usul Kanunu md. 253 beş yıl, Türk Ticaret Kanunu md. 82 on yıl saklama süresi öngörür. e-Belgeler elektronik ortamda, okunabilir ve bütünlüğü korunmuş biçimde saklanmalıdır. Uygulamada daha uzun olan on yıllık süreye göre arşiv planı yapılır. Yasal metinleri uygulayacağınız saklama planı için mali müşavirinizle doğrulayın.
Sık Sorulan Sorular
e-Fatura mükellefi olunca e-Arşiv de otomatik mi açılır?
Uygulamada e-Fatura başvurusunun ardından e-Arşiv Fatura da kullanılabilir. Kesin durumu GİB portalındaki hesabınızdan ve entegratörünüzden teyit edin.
Mali mühür mü, e-imza mı?
İkisi de kullanılabilir. Mali mühür kurum adına, e-imza kişi adınadır; çalışan değişikliklerinde mali mühür daha pratiktir.
Entegratör olmadan e-Fatura kesilebilir mi?
GİB portalı üzerinden kesilebilir; düşük hacimde yeterli olabilir. Hacim arttıkça yazılım entegrasyonu zaman kazandırır.
Eski kağıt faturalarla ne yapılır?
Kullanılmamış fatura blokları ve geçmiş belgeler için muhasebecinizle uygulamayı netleştirin; saklama yükümlülüğü devam eder.
Süreci birlikte yürütmek isterseniz bize ulaşabilirsiniz.
e-Dönüşüm Genel Kontrol Listesi
İlerlemeniz tarayıcınızda yerel olarak kaydedilir.
Bu Konuda Yardıma mı İhtiyacınız Var?
Rehberimiz size genel bir yol haritası sunar. İşletmenize özel detaylı analiz ve uygulama desteği için ücretsiz keşif görüşmesi yapabiliriz.